世界のテーマパーク集客実績(2025年版)の結果とTDRの割高感の検証
TEAの実績発表
TEA-ThemedEntertainmentAssociationが毎年出している世界のテーマパークの入場者数の2025年分が発表になりました。結果は以下の通りです。
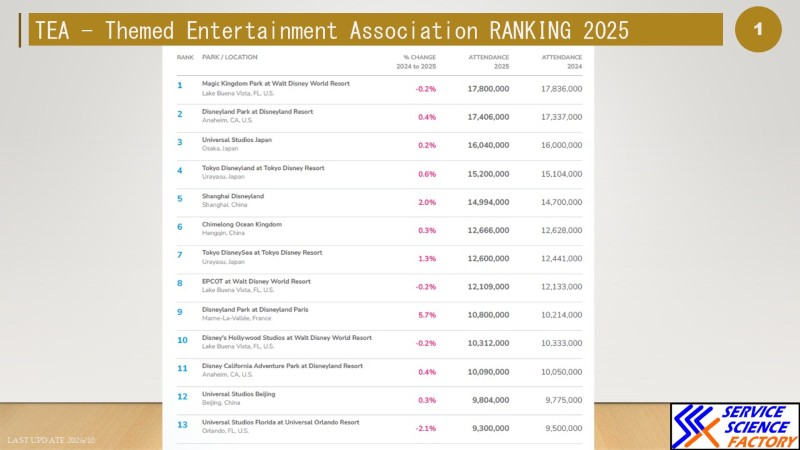
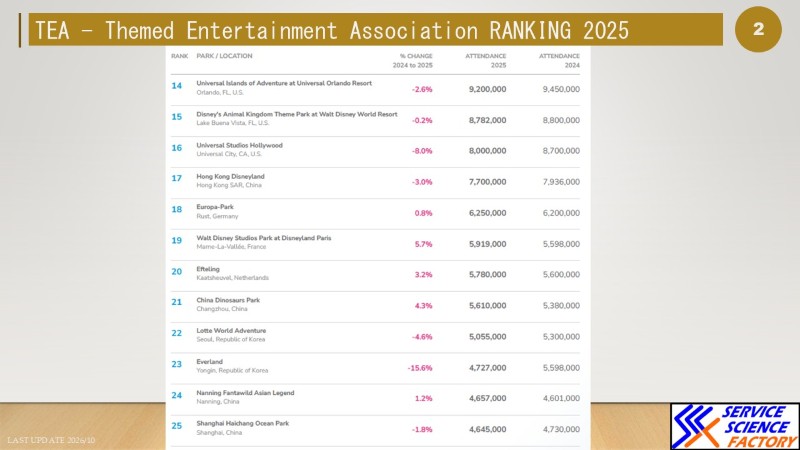
上位4位までは前年と変わらぬ結果となりましたが、5位に上海ディズニーランド、6位に長隆オーシャンパークが入り、東京ディズニーシーは7位となりました。
興味深いのはマジックキングダム、ディズニーランド、東京ディズニーランド、東京ディズニーシーがコロナ禍以降入場者数を2019年よりも少なく維持していることです。
特にマジックキングダムは2019年に2000万人を超えていましたが、コロナ禍以降は1700万人台で推移しています。この傾向はアナハイムのディズニーランドで2019年以前よりも100万人ほど少ない入場者数で推移しています。東京ディズニーランドは2019年が1700万人ほどでしたが、コロナ禍明けは1500万人台で推移しています。
1500万人越えのディズニー施設は入場者数を故意に落としているのか?単なる客離れなのかは少し解析が必要なようです。
一方で、フランスのディズニーパークスパリは2019年と980万人から2025年は1080万人となり、コロナ禍以降(2023年以降)は1000万人越えで推移しています。
上海ディズニーランドは2019年が1100万人から1499万人と大幅に増えました。上海ディズニーランドは2023年に開業したズートピアランドが集客を牽引しているようで、2023年以降はずっと1400万人を超えています。
香港ディズニーランドは2019年より200万人以上増えて770万人となりました。2023年の12月に新エリア「ワールドオブフローズン」が開業しましたので、2024年は794万人でしたが、今年は24万人の減少となりました。
世界3位となったユニバーサルスタジオジャパンですが、今年の結果は4万人増で、ほぼ横ばいです。 2019年と2025年を比較すると以下のようなグラフになります。
2019年と2025年を比較すると以下のようなグラフになります。
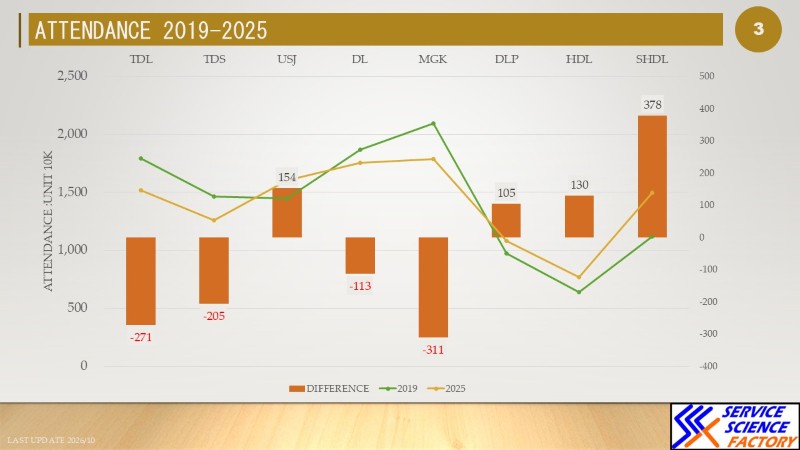
コロナ禍前の2019年は世界中のテーマパークが入場者を増やす方向で運営していた時期なので、この時期と入場者数よりも単価を重視する2025年の実績を比較し、各パークがどの時期に客を増やして、どの時期に減らしているのか?を検証します。
ランキング上位のパーク
東京ディズニーランド
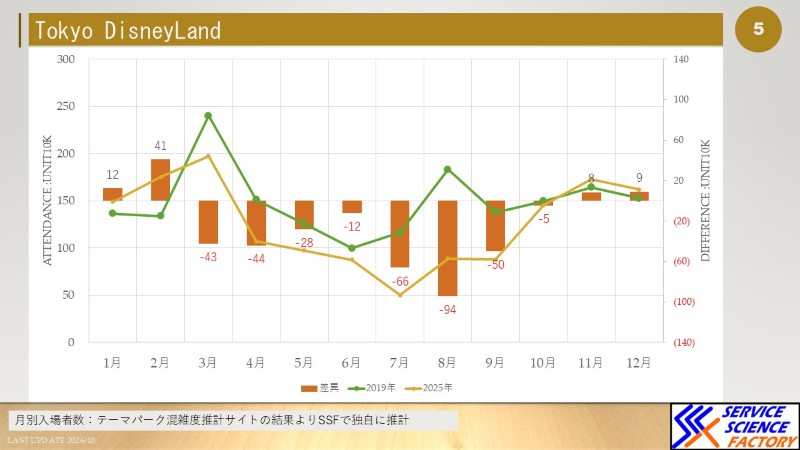
年間入場者数2019年1,791万人、2025年1,520万人で、差異は-271万人
2019年は3月と8月の入場者数が多く、6月と7月は入場者が少ない。他の月はほぼ平均値と同じくらいの入場者数になるというのがTDLの特徴でした。
2025年で入場者が減っているのが3月~9月。特に7月~9月が大きく減っています。
3月は2019年当時の集客時期でしたが、2025年は年間では最も集客人数の多い期間ですが、2019年よりは40万人ほど減少しています。ここはパーク内の混雑を軽減するための戦略を取っているように見えます。
夏季の現状要因は天候が考えられます。千葉の猛暑日日数は2019年は0でしたが、2025年は10回と増えており、天気予報などで外出を控えるようにせよとの報道などの影響が強いと考えられます。
一方で
10月~12月はハロウィン、クリスマスと集客要素が多くなる時期ですが、集客数は現状維持か微増という状態です。
この時期は入場料金の価格帯が高めの設定になっている時期なので、2019年と比べると入場料収入は大きく増えています。
集客が突出していた3月や8月の集客を抑えることで、年間通して平均値に近い集客数に寄せいくような戦略のように見えます。
東京ディズニーシー
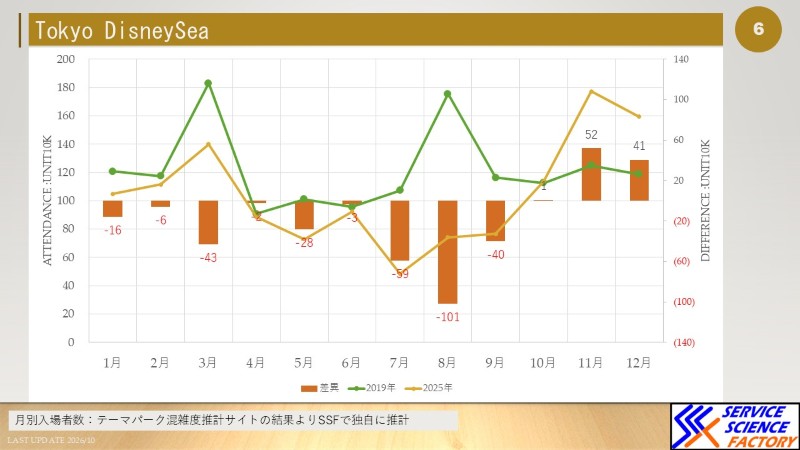
年間入場者数2019年1,465万人、2025年1,260万人で、差異は-205万人
TDSもTDLと同じような傾向ではありますが、2019年は3月と8月の突出が顕著でした。当時は1500万人が目前の時期で、繁忙時期を強化していた時期と言えます。
2019年との比較で2025年に増加しているのは10月~12月の時期のみです。
TDLは1月、2月という時期が増えていましたが、TDSは1月、2月は2019年よりも客数が減少しています。
ハロウィン~クリスマスという時期は2019年よりも増えていますが、それ以外は減っていることで200万人ほど入場者が減っているという結果です。
減少が多い時期としては、TDLと同様に3月と7月~9月、夏の期間に集客数が減っているのは、天候の要因も大きいようです。TDLと同じように突出した入場者数を平均値に近づけるような戦略に見えます。
TDSも3月や夏時期といった2019年には繁忙時期だったところが減少して、10月~12月の時期に客数を増やすという傾向が出ています。
ユニバーサルスタジオジャパン
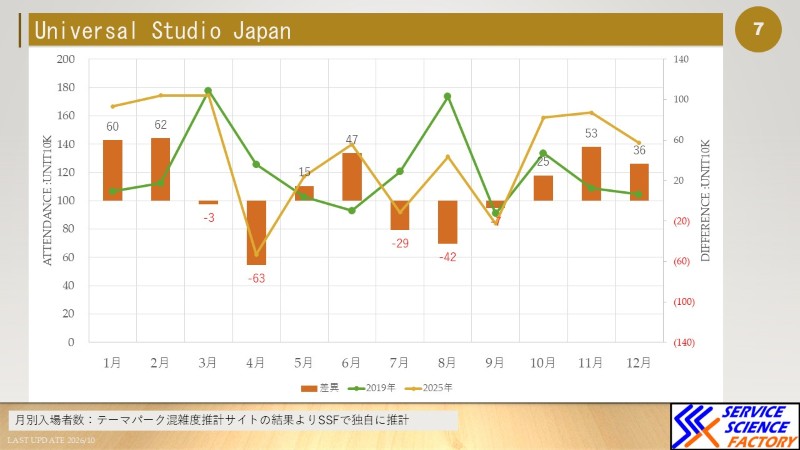
年間入場者数2019年1,450万人、2025年1,604万人で、差異は154万人
USJは平均値よりも3月と8月が突出し、10月も平均値よりも多いので、その他の月は平均値よりもやや少ないがほぼ同じくらいになるという傾向があります。
2019年当時は春と夏にハロウィン時期というのがUSJの集客の強い時期であったことがうかがえます。
一方、2025年のUSJは7月~8月は苦戦しています。こちらは暑さの影響が出ているようです。最高気温が35度以上の猛暑日日数は2019年が19日だったのに対して、2025年は42日で過去最多だったことも7月~8月の集客減につながっているようです。
TDRが9月も影響を受けるのに対して、USJは9月からハロウィンホラーナイトが始まることで客足が戻り、暑さによる減少を緩和しているようです。
3月の学生を対象にした割引施策などがある反動が4月に来るようで、4月は集客数が大きく減っています。
この他の時期は、全て増加傾向にあります。USJは年間通してイベントやアトラクションが様変わりするので、減少分の穴は他の時期に補填することで2019年に比べると大きく入場者数を増やしています。
ディズニーランド
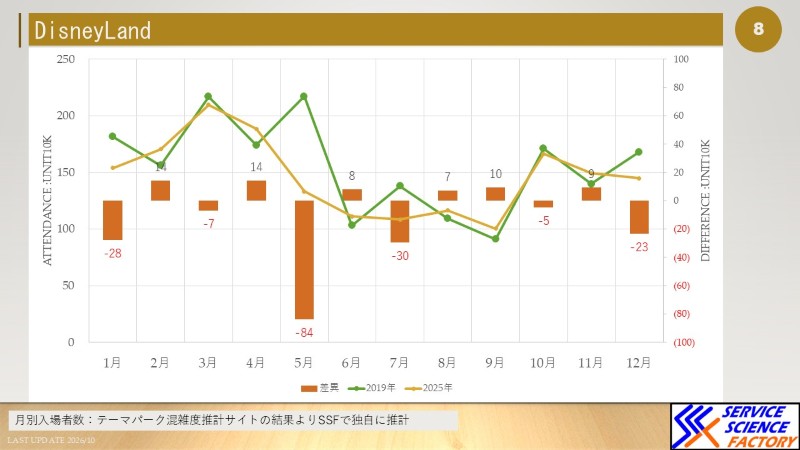
年間入場者数2019年1,867万人、2025年1,753万人で、差異は-113万人
アナハイムのディズニーランドは月別では集客力のある、3月と5月ですが、5月が大きく集客数を下げました。
次に入場者が下がっているのが12月~1月の期間です。クリスマスからニューイヤーの時期ですが、2019年に比べると減少が大きい時期になりました。
日本と違い、7月~9月は他の時期よりも入場者が少ない時期ですが、7月の減少が目立っています。
ディズニーランドでは集客力の強い時期の客数を抑えることで年間集客数を抑えているようです。
マジックキングダム
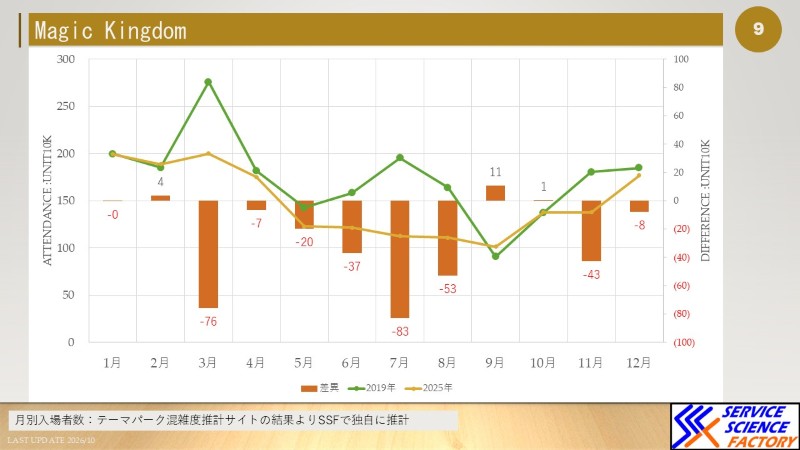
年間入場者数2019年2,096万人、2025年1,786万人で、差異は-311万人
2025年は2000万人時代から300万人ほど減少させており、ほとんどの月は減少傾向です。
2019年は3月の集客が突出して多かったのですが、2025年では3月や7月の減少が大きくなっています。次いで8月。3月と夏休み期間というかつての集客が強い時期を抑える傾向があります。
アナハイムのディズニーランドは7月、8月は集客数が多くはない期間でしたが、マジックキングダムは3月に次ぐ繁忙時期が7月、8月ですが、どちらも大きく集客を減少させています。
マジックキングダムは繁忙時期を明らかに抑制して集客数を平均値に近づけるように調整しているように見えます。
ディズニーパークスパリ
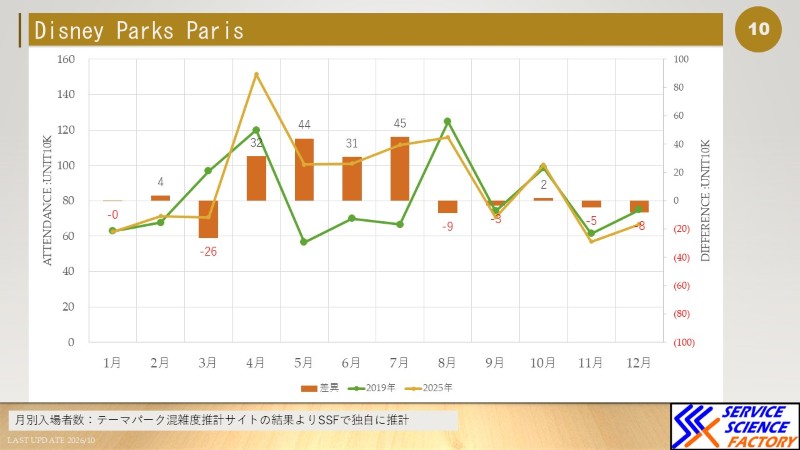
年間入場者数2019年975万人、2025年1,080万人で、差異は105万人
集客数は1000万人規模に戻ったディズニーパークスパリですが、2019年と比べると100万人ほど集客が増えています。
冬の時期はもともと集客力が弱い時期で1月と2月はほぼ現状維持でした。
一方で、春の3月と4月で差が出ています。3月は減少したのに対して、4月~7月は増加しています。もともと4月の集客力が強いのでこの期間の増分が年間集客を押し上げています。
この時期以外では8月が微減している以外はほぼ現状維持です。
ディズニーパークスパリでは集客を平均値に近づけるのではなく、集客力の強い4月などの時期を強化することで集客を増やすのが戦略のようです。
上海ディズニーランド
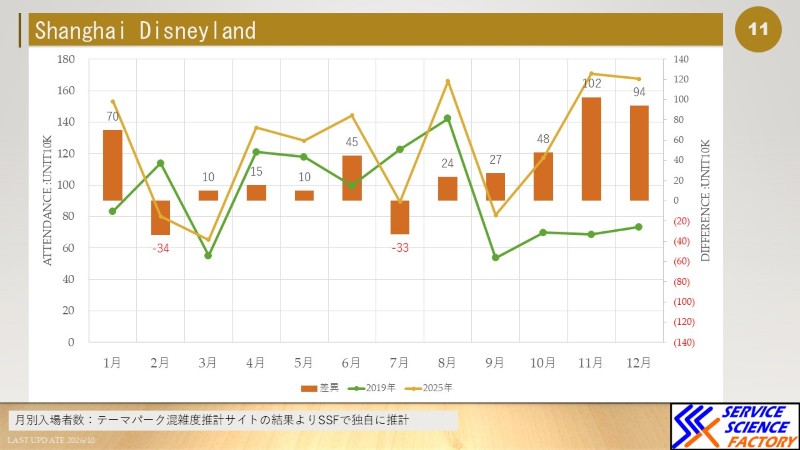
年間入場者数2019年1,121万人、2025年1,499万人で、差異は378万人
2019年と比べて300万人以上集客を増やしていますが、2月と7月は入場者数を減らしています。特に2月は大型休暇期間であるにもかかわらず、2019年よりも集客が減少しているのは興味深いです。休暇期間が年により違うことの影響が多少は出ていると思われます。
また、世界のディズニーパークが8月は入場者数が減っているのに対して、上海ディズニーランドは8月も集客数が増えていることと、寒い時期に入ってくる10月~1月の集客が最も伸びているのが特徴です。
ズートピアランドという新エリア、プロジェクションマッピングショーなどの効果で、秋から冬にかけて集客が増え、1100万人から1500万人弱まで集客数を増加させたようです。
TDRの価格変動制の影響
入場者数の推移を2019年と2025年で比較してみた結果から言えることは、月毎の繁閑差を極力抑えて、年間通して平均値に近づけた運営をしたいという戦略が見えます。
もともとTDRは他のディズニーリゾートに比べて繁閑差が小さい施設なのでこれをさらに強める方向に進むようです。
2019年と2025年の月別入場者数は以下のような推移になります。
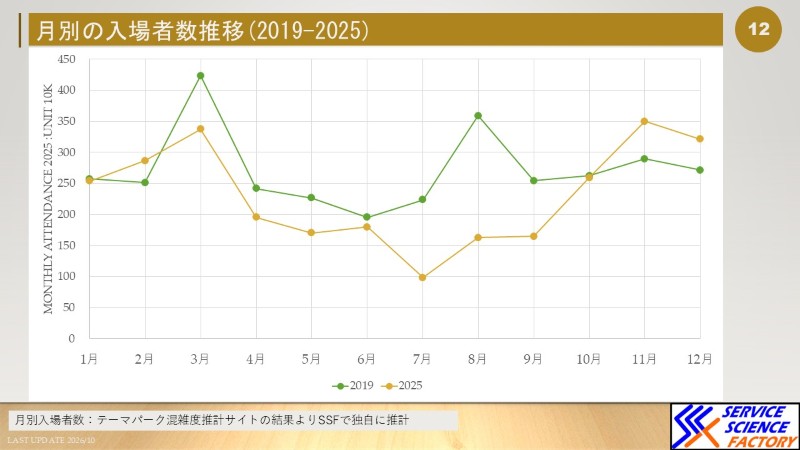
2019年当時に繁忙時期であった、3月、8月、9月は減少しています。
入場料金の変動制は導入時には繁忙時期への偏りをなくし、集客数を年間として平準化すると説明されていましたが、確かに3月や8月の時期には効果が出ているようです。
一方、変動価格制になったことで客が離れたという意見もあります。
2025年の大人入場料金は10900円、9900円、9400円、8900円、8400円、7900円です。このうち9900円以上の価格が設定された日数の推移を以下に示します。
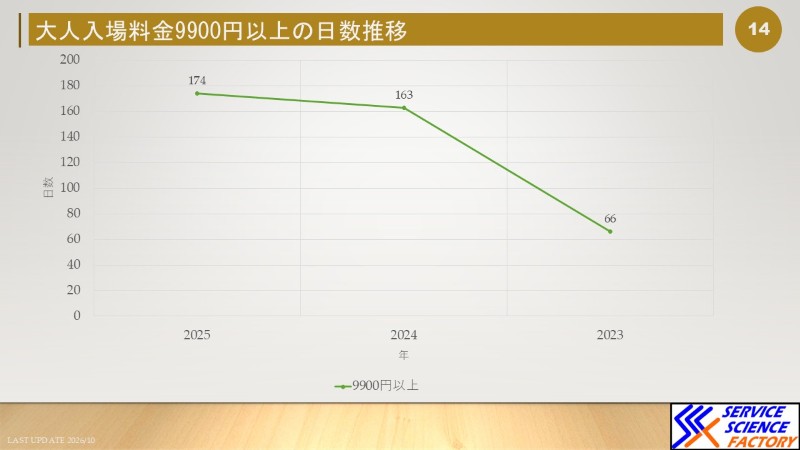
2024年に大幅に増えた高価格設定ですが、2025年はさらに増えて年間営業日数のうち48%の日で9900円以上になりました。
2025年の月毎に変動価格がどのように推移しているのか比較すると以下のようになります。
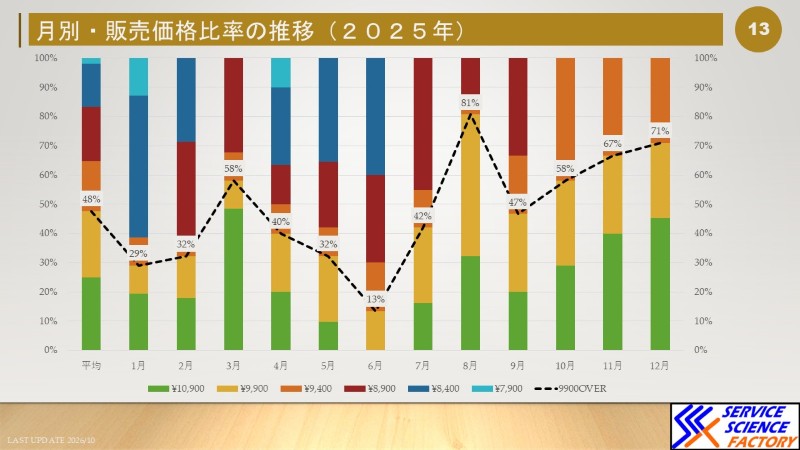
大人料金の年間平均は9900円以上の高額設定が全体のほぼ半分になり、入場料は10000円と考えるのが良い時代になってきています。変動価格制の導入前の大人入場料金は8200円であったことを考えると確かに割高になっているように見えます。
なかでも、8月は月間の8割が9900円以上の日となっています。子供の休み期間の価格設定が極端に高いことは顧客から「ディズニーは高くなった」と言われる原因と考えられます。
しかし、10月~12月も高額設定時期になっていますが、この時期は入場者が以前よりも増えています。なので「高い=離脱」と単純に決めつけられる訳ではないようです。
2025年の月別の入場者数(左軸)とチケット料金が高い時期(右軸)を対比すると以下のようになります。
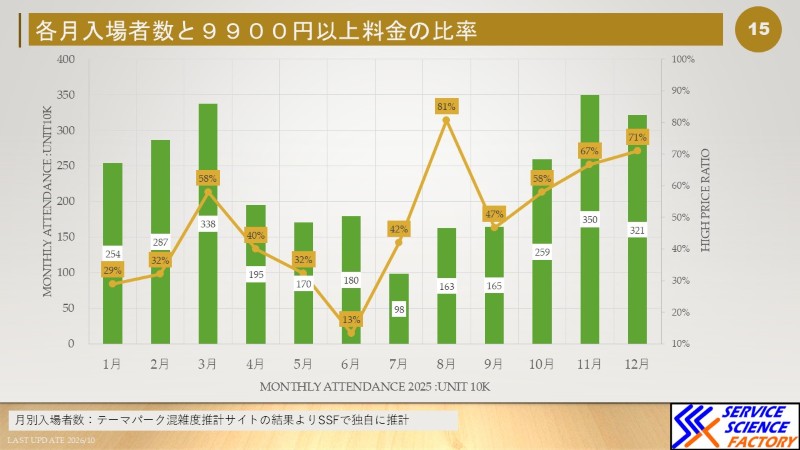
3月は年間通して最も入場者が多い時期になっていますが、2019年は250万人でしたが、200万人に抑制されており、入場料金の高価格設定が効果を上げている時期と考えられそうです。
8月は価格が影響して以前のような集客数に届かなかった可能性がありますが、2019年に比べると3月よりも減少が大きく、価格による抑制以上に減少しているようにも見えます。
加えて、7月や9月のように8月よりも料金が安い日が多くなる時期も、集客数は少なくなっているという実績を見ると、高価格に加えて、暑さが原因としては大きいのではないかと思われます。
入場料価格でいうと10月から12月は8月に次いで高い時期になりますが、高価格設定期間ながら2019年よりも増加しています。ハロウィンやクリスマスなど催事の魅力が価格に勝る時期と言えるようです。
「高価格=離脱」は3月期、「高価格+猛暑=離脱」が7月~9月、「高価格<魅力=増加」が10月~12月のようです。
このように考えると、入場料金を高価格にすることで集客を抑制することの効果は限定的と言えるようです。
入場者減少の原因は、「集客抑制+気候変動」か?
2019年当時の閑散時期であった1月と2月の集客が増えていること、年間通して最も集客数が多かった3月が50万人ほど集客を減らしていることについては、入場料金の変動制効果であると思われます。
一方7月~9月ですが、8月は高価格設定日が多いことでの集客数の減少は考えられますが、7月~9月という時期で見ると、価格変動制の影響よりも猛暑日の増加による外出控えの影響の方が大きいように見えます。
そして、8月と同じように高価格設定日が多い10月~12月は2019年と比べても集客数が増えており、入場者数の抑制策としては機能しているようには見えません。
年間の入場者数が1700万人台から1500万人台に下がった原因としては、春は価格変動制の影響があり、夏は猛暑日の増加が考えられます。単純に料金が高くなって客が逃げているということではないようです。
客離れと言われる割高感の正体
2019年の大人パスポート料金7500円、2025年の最高値の大人のパスポート料金10900円。6年で3400円の増加で、年平均567円値上がりしています。2015年から2016年には500円値上げがあったことを考えると、年あたりでは極端に高く値上げしたようには見えません。
一方で、客単価を見ると2019年が5292円、2025年は9608円と大きく増加しています。これだけ見ると高くなったという感覚がありますが、2019年は年間パスポートが使えた時代でした。
そこで、年間パスポートが使える状態の入場料単価、年間パスポートが使えないことによる入場料単価の増加分、DPAの利用単価を年ごとの損益計算書から推計してみます。
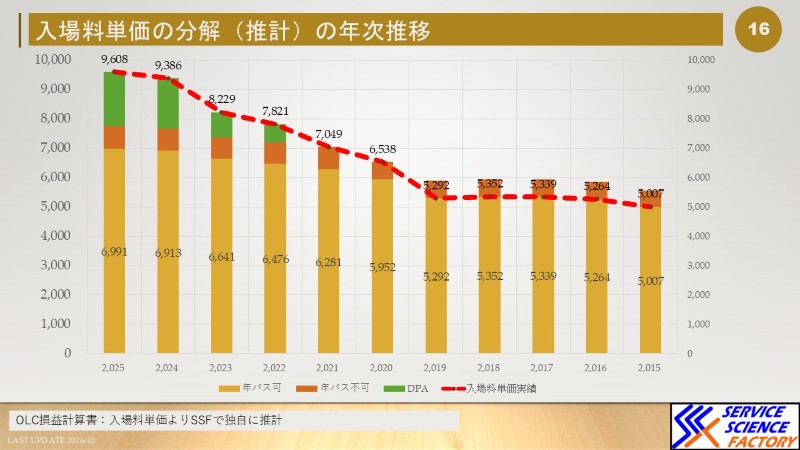
もし、2025年も年パスが利用できるとすれば、入場料だけの単価は6991円となり、2019年の5292円から1699円値上げ(1年ごとに283円の値上げ)されたことになります。このレベルの値上げは今までも何度も行われて来たので、入場料金の価格変動制導入と、その価格帯によるものだけでは客離れにつながるほどの値上げとは言えないようです。
一方で、年間パスポートが利用できないことで772円上乗せされ、そこにDPAが1845円上乗せされることで単価が跳ね上がっています。
つまり、TDRが高くなったと感じる理由は、損益計算書の入場料単価でみる限りにおいては、年間パスポートの廃止効果とDPAの単価によるものです。
そう考えると、DPAに頼らなくても楽しめる、ハロウィンやクリスマスのシーズンに客がチケット料金は高額設定ながら、2019年よりも客が増えているというのも納得で来ます。
2025年の集客数と損益計算書から分析する限りにおいては、顧客がTDRの割高感を感じるのは、年間パスポートが廃止されたことと、DPAの利用による単価の向上分を負担する必要性が新たに生じたことが要因ではないでしょうか?